Если нужно сначала разобраться в самой модели Retail Media, её участниках и форматах, начните со статьи «Ритейл-медиа: что это такое и как работает».
Компания решает добавить Retail Media в рекламную стратегию. Первые варианты обычно очевидны: Ozon, Wildberries, Яндекс Маркет. Затем список быстро расширяется — X5, «Магнит», М.Видео, Лемана ПРО, Lamoda, «Детский мир», аптечные сети, сервисы быстрой доставки и другие ритейлеры.
Вместе со списком площадок растёт и сложность рынка. У одного ритейлера реклама запускается через собственный кабинет, у другого часть форматов доступна только через менеджера, у третьего рекламный инвентарь подключён к внешней технологической платформе. Данные о покупательском поведении могут принадлежать одной компании, рекламный контакт происходить на площадке другой, а запускаться кампания — через систему третьей.
Поэтому российский Retail Media всё меньше можно описывать перечнем рекламных кабинетов. Чтобы понимать рынок, нужно видеть связи между владельцами торговой среды, данных и рекламного инвентаря, а также системами, через которые этот инвентарь продаётся.
В этой статье разберём состояние российского рынка к концу 2026 года, основных игроков и модели их работы, а также тенденции, которые уже формируют Retail Media 2027 года.
После прочтения статьи вы поймёте:
- Какие Retail Media-площадки относятся к крупнейшим в России;
- Почему оценки объёма рынка различаются;
- Какие роли на рынке выполняют ритейлеры, операторы Retail Media и технологические платформы;
- Чем отличаются маркетплейсы, продуктовые сети, сервисы быстрой доставки и специализированный ритейл;
- Почему один рекламный инвентарь может продаваться несколькими способами;
- Почему подключение ритейлера к внешней платформе не означает доступ ко всем его рекламным форматам;
- Чем роль продавца на маркетплейсе отличается от роли производителя в классической торговой сети;
- Зачем рынку нужны Retail Media Networks;
- Какие изменения 2026 года могут определять развитие рынка в 2027-м.
Каков объём российского Retail Media в 2026 году
У российского Retail Media нет одной универсальной цифры объёма рынка. Итог зависит прежде всего от того, какие типы рекламного инвентаря включает конкретное исследование.
По оценке АРИР, объём E-Retail Media по итогам 2025 года достиг 622 млрд рублей, увеличившись на 63% год к году. Отдельно ассоциация впервые детализировала Click Out: его объём оценили примерно в 42 млрд рублей, почти втрое больше результата предыдущего года.
Okkam и Easy Commerce используют более широкую категорию Total Retail Media. Согласно актуализированному осенью 2026 года прогнозу, объём такого рынка в России может составить около 1,104 трлн рублей в 2026 году. Из них 868 млрд рублей приходится на онлайн-сегмент, ещё 236 млрд — на рекламный инвентарь внутри физических магазинов.
| Подход | Что входит в оценку |
|---|---|
| E-Retail Media | Прежде всего цифровой рекламный инвентарь ритейлеров и площадок электронной торговли |
| Total Retail Media | Онлайн-сегмент плюс рекламный инвентарь внутри физических магазинов |
Исследования могут по-разному учитывать Click Out, отдельные виды рекламы маркетплейсов и другие источники рекламной выручки. Поэтому при сопоставлении рыночных оценок сначала нужно сравнивать методологии и только затем — сами цифры.
Для бизнеса это различие принципиально. Рост рынка в рублях ещё не означает, что количество доступных рекламных контактов выросло в той же пропорции. На динамику одновременно влияют новые форматы, увеличение количества рекламных поверхностей и изменение их стоимости.
Расширяется и сама экосистема. В обновлённую карту АРИР в апреле 2026 года добавили ещё 48 участников. Одновременно растёт количество технологических и аналитических сервисов, обслуживающих Retail Media.
Размер российского Retail Media зависит от границ исследования. E-Retail Media описывает прежде всего цифровую часть рынка, тогда как Total Retail Media включает и рекламу внутри физических магазинов.
Какие Retail Media-площадки крупнейшие в России в 2026 году
Если смотреть на концентрацию рекламных бюджетов в E-Retail Media, два основных лидера российского рынка — Ozon и Wildberries. По экспертной оценке ГК «Родная Речь», опубликованной AdIndex, вместе они концентрируют около 80% рекламных бюджетов E-Retail Media.
Следующую крупную группу формирует экосистема электронной торговли Яндекса: Яндекс Маркет, Яндекс Лавка, Яндекс Еда, Деливери и связанная с ними рекламная инфраструктура.
Отдельное место занимают крупные омниканальные операторы. X5 Media развивает рекламные продукты вокруг цифровых площадок и физических сетей группы. Только за III квартал 2026 года объём рекламных услуг X5 составил 9,8 млрд рублей, увеличившись на 20% год к году.
Magnit ADS строит собственную рекламную экосистему вокруг данных программ лояльности, цифровых площадок, физических магазинов и партнёрских решений.
Следующий слой — специализированные ритейлеры с заметными собственными рекламными продуктами: М.Видео, Лемана ПРО, Lamoda, «Детский мир» и другие.
Поэтому единый «топ-10 Retail Media-площадок» без указания критерия будет вводить в заблуждение.
| Группа | Основные игроки | Что характеризует группу |
|---|---|---|
| Лидеры по концентрации бюджетов E-Retail Media | Ozon, Wildberries | Вместе концентрируют около 80% рынка по экспертной оценке |
| Крупная экосистема электронной торговли | Сервисы Яндекса | Несколько торговых сервисов и собственная рекламная инфраструктура |
| Крупные омниканальные операторы | X5 Media, Magnit ADS | Связь цифровой рекламы, данных о покупках и физических магазинов |
| Заметные специализированные игроки | М.Видео, Лемана ПРО, Lamoda, Детский мир | Развивают Retail Media вокруг конкретных товарных категорий и собственной аудитории |
Состав лидеров меняется и в зависимости от рекламной задачи. Например, в исследовании возможностей Click Out, проведённом Easy Commerce в 2026 году, лидерами стали Ozon, Яндекс Маркет и «Магнит».
У российского Retail Media нет одного универсального рейтинга площадок. Лидерство по рекламным бюджетам и лидерство по возможностям отдельного продукта — разные показатели.
Почему российский Retail Media представляет собой экосистему
На рынке словом «площадка» часто называют компании с совершенно разными функциями. Для практической работы их лучше разделять.
| Тип участника | Примеры | Основная роль |
|---|---|---|
| Владелец торговой среды и рекламного инвентаря | Ozon, Wildberries, Lamoda, М.Видео, Лемана ПРО | Предоставляет аудиторию и рекламные поверхности |
| Оператор Retail Media внутри торговой группы | X5 Media, Magnit ADS | Развивает и продаёт рекламные возможности торговой экосистемы |
| Retail Media Network / технологическая платформа | Яндекс Ритейл Медиа, Retail Rocket, SIMB-AD | Предоставляет технологию и доступ к инвентарю ритейлеров |
| Внешняя рекламная площадка-партнёр | Например, Авито в партнёрском продукте с Magnit ADS | Предоставляет внешний рекламный инвентарь |
| Агентство | Рекламные агентства | Организует работу между несколькими системами и площадками |
В одной рекламной цепочке эти роли могут принадлежать одной компании или распределяться между несколькими участниками.
Владелец аудитории управляет средой, где человек выбирает или покупает товар.
Владелец данных о покупателях располагает информацией о покупательском поведении: истории покупок, интересе к категориям, использовании программы лояльности и других действиях.
Владелец рекламного инвентаря предоставляет конкретные рекламные поверхности: каталог, карточку товара, приложение, рассылку, кассу самообслуживания или экран внутри магазина.
Оператор рекламного продукта отвечает за его коммерческую и технологическую работу.
Наконец, система закупки определяет, через какой интерфейс или процесс рекламодатель получает доступ к размещению.
Самый наглядный пример 2026 года — М.Видео. Компания подключила часть рекламных возможностей сайта и приложения к Яндекс Ритейл Медиа. В результате ритейлером и владельцем торговой среды остаётся М.Видео, рекламный контакт происходит на площадках М.Видео, а одним из способов запуска такой рекламы становится инфраструктура Яндекса.
Ритейлер, владелец рекламного инвентаря, оператор рекламного продукта и система закупки могут быть разными участниками одной Retail Media-цепочки.
Один оператор Retail Media не означает одинаковый инвентарь
Единая рекламная инфраструктура может объединять несколько торговых брендов, сайтов, приложений и физических магазинов. При этом рекламные возможности внутри такой группы остаются разными.
Например, X5 Media работает с рекламной инфраструктурой нескольких торговых сетей группы. Это не превращает «Пятёрочку», «Перекрёсток», «Чижик», их приложения и физические магазины в одну однородную рекламную площадку.
Различаться могут рекламные поверхности, аудитория, география и доступность отдельных продуктов.
Такой принцип действует и в других крупных экосистемах:
Единый оператор упрощает работу с несколькими торговыми средами, но не делает их рекламный инвентарь одинаковым.
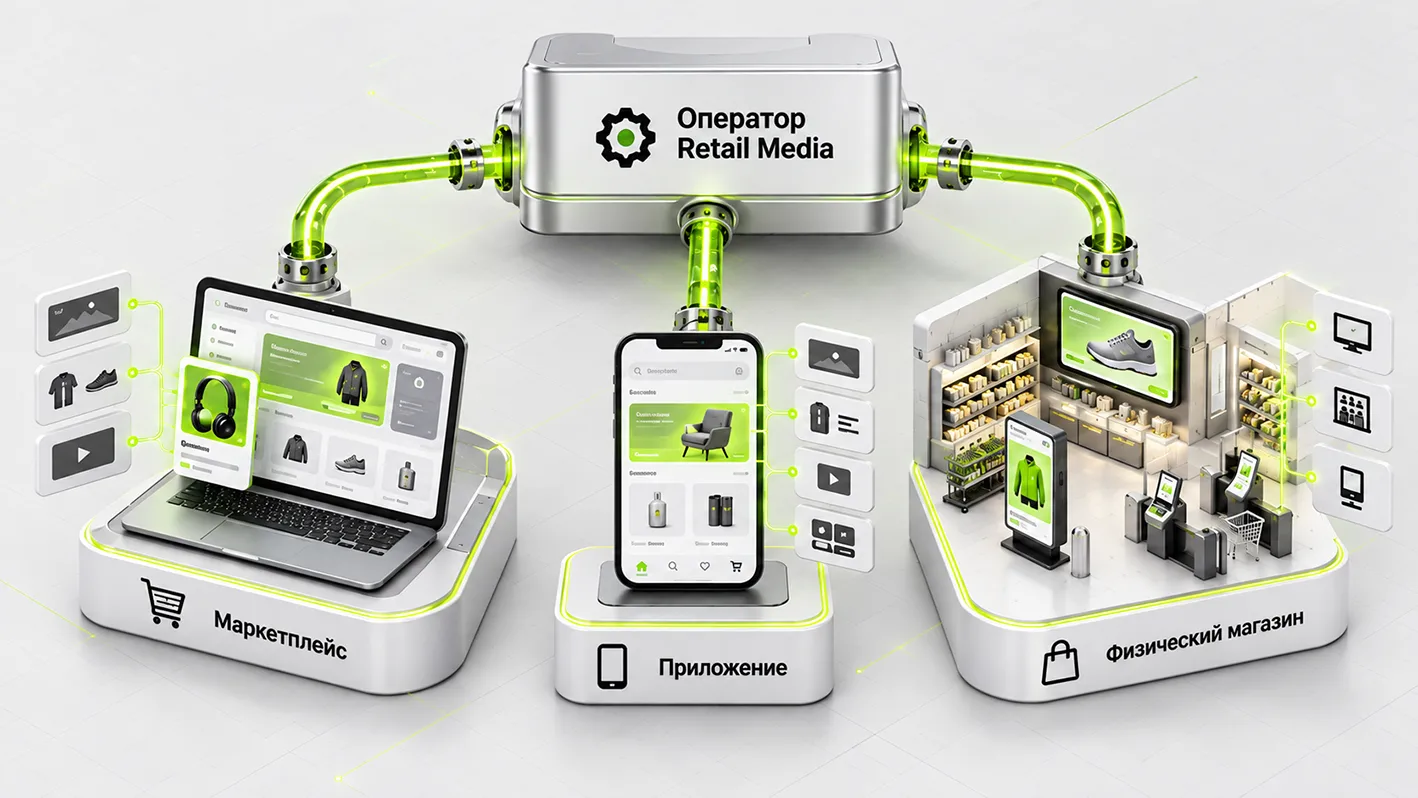
Схема показывает, как один оператор Retail Media управляет разными торговыми средами — маркетплейсом, приложением и физическим магазином — с различным составом рекламного инвентаря.
Это важная граница второй статьи. Как сравнивать эти среды между собой и выбирать площадку под конкретную задачу, относится уже к следующему материалу серии.
Как развивается рекламный продукт ритейлера
Для анализа российского рынка мы используем рабочую модель Leadstream из четырёх стадий развития рекламного продукта:
торговый маркетинг → управляемый цифровой инвентарь → самостоятельный рекламный кабинет → омниканальная Retail Media-платформа.
Это модель для описания устройства рекламных продуктов, а не отраслевой рейтинг ритейлеров.
Торговый маркетинг и ручные размещения
На этом этапе рекламные возможности строятся вокруг медиакита, промо, брендирования, материалов внутри магазина, баннеров и специальных проектов.
Большая часть запуска требует участия менеджеров и ручного согласования.
Управляемый цифровой инвентарь
У ритейлера появляются системные рекламные форматы на сайте и в приложении, сегменты аудитории, отчётность и отдельные цифровые продукты.
Управление рекламой при этом по-прежнему может находиться в основном на стороне команды площадки.
Самостоятельный рекламный кабинет
Рекламодатель или агентство получают возможность самостоятельно запускать часть кампаний, менять ставки и бюджеты, выбирать товары и доступные форматы.
Например, Lamoda через Lamoda AD Platform предоставляет инструменты самостоятельного товарного и баннерного продвижения. Более сложные размещения продолжают работать при участии команды площадки.
Лемана ПРО также развивает собственный рекламный кабинет для поставщиков и агентств.
Омниканальная Retail Media-платформа
Рекламная инфраструктура начинает связывать сайт, приложение, данные о покупках, внешние площадки и рекламные поверхности внутри физических магазинов.
X5 Media развивает именно такую модель. В 2026 году компания продолжала расширять омниканальную платформу и цифровой инвентарь внутри «Пятёрочки» и «Перекрёстка».
Развитие рекламного продукта не означает, что все форматы обязательно переходят в самостоятельный кабинет. Крупные медийные кампании, специальные проекты, нестандартные интеграции и часть рекламы внутри физических магазинов могут продолжать запускаться через команду ритейлера.
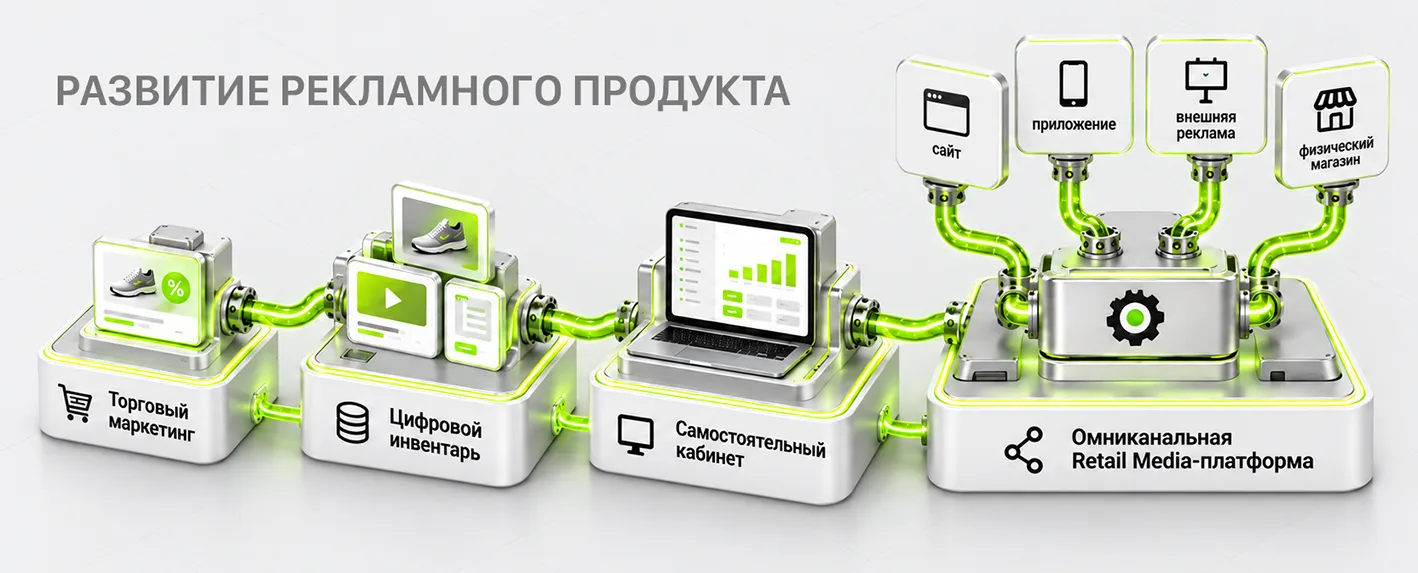
Схема показывает, как рекламный продукт ритейлера развивается от торгового маркетинга к цифровому инвентарю, самостоятельному кабинету и омниканальной Retail Media-платформе.
Один рекламный инвентарь может продаваться несколькими способами
У одного ритейлера одновременно могут работать несколько путей закупки рекламы.
Через команду площадки. Специалист согласует размещение с рекламным подразделением ритейлера.
Через собственный рекламный кабинет. Рекламодатель или агентство самостоятельно управляют доступными кампаниями.
Через Retail Media Network или единую технологическую платформу. Один интерфейс предоставляет доступ к инвентарю одного или нескольких ритейлеров.
Через партнёрскую систему. Данные одного участника рынка используются вместе с рекламным инвентарём другого.
Хороший пример партнёрской модели появился в 2026 году у Magnit ADS и «Авито Рекламы». Рекламодатель может использовать аудитории на основе данных программы лояльности «М+» для показа рекламы на Авито, а результат затем сопоставлять с покупками в розничной сети «Магнит».
Один рекламный инвентарь Retail Media может иметь несколько путей закупки.
Разные способы закупки не дают одинаковый набор возможностей
Подключение ритейлера к внешней платформе не означает, что через неё автоматически становится доступен весь его рекламный инвентарь.
Через собственный кабинет могут продаваться товарные объявления. Через внешнюю платформу — часть товарного и медийного инвентаря. Крупные специальные проекты и отдельные размещения внутри магазинов могут оставаться доступны только через команду ритейлера.
Различаться могут и данные, которые разрешено использовать для настройки рекламы.
Поэтому специалисту недостаточно знать:
«Ритейлер X подключён к системе Y».
Нужно понимать:
какие конкретно рекламные продукты доступны через эту систему.
Подключение ритейлера к Retail Media Network не означает доступ ко всему его рекламному инвентарю.
Автоматизированная и индивидуальная реклама существуют параллельно
Даже у развитой площадки обычно остаются два контура работы.
В автоматизированной части находятся товарное продвижение, аукционные механики, стандартные баннеры и другие форматы, которыми рекламодатель может управлять самостоятельно.
В индивидуальной — брендирование, комплексные медийные размещения, специальные проекты, нестандартные интеграции и часть рекламы внутри физических магазинов.
Поэтому медиакит ритейлера может содержать больше возможностей, чем открытый рекламный кабинет. Для Retail Media это нормальная ситуация.
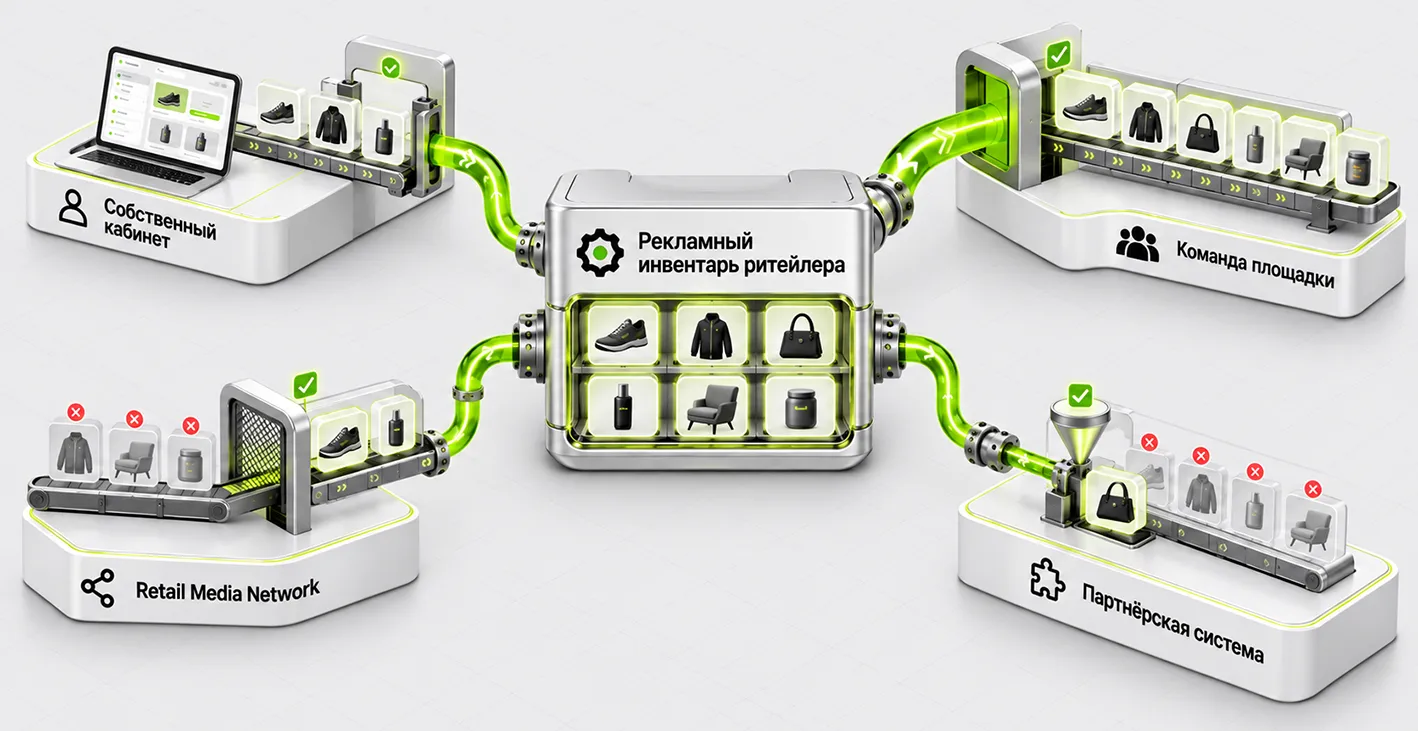
Схема показывает, как рекламный инвентарь ритейлера распределяется по четырём путям закупки — через собственный кабинет, команду площадки, Retail Media Network и партнёрскую систему.
Из каких сегментов состоит российский рынок Retail Media
Российский Retail Media уже включает несколько моделей торговой среды.
| Сегмент | Основные игроки | Что отличает модель |
|---|---|---|
| Маркетплейсы | Ozon, Wildberries, Яндекс Маркет, Мегамаркет | Продавец часто самостоятельно управляет товаром и продвижением |
| Продуктовые сети | X5, Магнит, Лента, METRO, ВкусВилл | Электронная торговля, программы лояльности и физические магазины |
| Быстрая доставка | Самокат, Купер, Яндекс Лавка, Ozon Fresh | Высокая частота заказов и короткая покупательская сессия |
| Электроника | М.Видео, DNS, Ситилинк | Более высокий чек и продолжительный выбор |
| Ремонт и товары для дома | Лемана ПРО, Петрович, ВсеИнструменты, Hoff | Выраженный контекст ремонта и обустройства |
| Фармацевтика | Аптека.ру, Ютека, Здравсити и аптечные сети | Большое число отдельных сетей и площадок |
| Мода и красота | Lamoda, Золотое Яблоко, ЛЭТУАЛЬ, РИВ ГОШ | Выраженный категорийный и брендовый контекст |
| Товары для детей и спорт | Детский мир, Спортмастер | Специализированное покупательское поведение |
| Сервисы объявлений | Авито | Коммерческое намерение вне классической структуры интернет-магазина |
Такое деление описывает устройство рынка. Оно не означает, что какой-то сегмент автоматически лучше подходит конкретному рекламодателю.
Маркетплейсы остаются ядром E-Retail Media
Ozon и Wildberries сохраняют основную концентрацию рекламных бюджетов E-Retail Media. Их рекламные системы давно вышли за пределы простого продвижения карточек товара.
Площадки развивают аукционные механики, медийные форматы, рекламные инструменты для брендов и Click Out. Поэтому внутри одного маркетплейса уже существует несколько типов рекламных задач.
Отдельно нужно различать Яндекс Маркет и Яндекс Ритейл Медиа.
Яндекс Маркет — торговая площадка.
Яндекс Ритейл Медиа — технологическая инфраструктура, к которой могут подключаться и другие ритейлеры.
Это хороший пример того, почему список брендов сам по себе не даёт полной карты российского Retail Media.
Продавец на маркетплейсе и производитель в торговой сети находятся в разных ролях
На маркетплейсе рекламодатель часто одновременно выступает продавцом. Он управляет карточкой товара, ассортиментом, частью условий предложения и рекламой.
В классической торговой сети производитель находится в другой позиции. Товар конечному покупателю продаёт ритейлер. Поэтому производитель может не контролировать конечную цену, остатки в конкретном магазине и другие параметры предложения.
Различается и организация рекламного проекта.
У продавца маркетплейса значительная часть работы находится внутри одной системы. В классическом ритейле в проекте могут одновременно участвовать производитель, его коммерческая команда, рекламное подразделение ритейлера и внешнее агентство.
Яндекс, например, выделяет отдельный сценарий для вендоров — производителей, поставщиков и продавцов, которые продвигают свои товары внутри магазинов подключённых ритейлеров.
Практические последствия этой разницы — требования к ассортименту, карточкам, фидам и подготовке запуска — относятся уже к третьей статье серии.
Продуктовые сети объединяют цифровую рекламу, данные о покупках и физические магазины
Retail Media крупных продуктовых сетей развивается вокруг связи нескольких сред.
У X5 Media рекламная инфраструктура включает цифровые площадки, данные о покупательском поведении и рекламу внутри физических магазинов. В III квартале 2026 года компания сообщила об объёме рекламных услуг 9,8 млрд рублей.
Magnit ADS также развивает собственные данные и рекламные продукты. В 2026 году рекламодателям стали доступны дополнительные сегменты покупателей на основе программы лояльности «Дикси».
В продуктовой рознице особенно хорошо видно, как Retail Media постепенно соединяет электронную торговлю, программы лояльности и физические магазины в единую рекламную инфраструктуру.
Сервисы быстрой доставки формируют отдельный рекламный контекст
Самокат, Купер, Яндекс Лавка и Ozon Fresh частично работают с теми же категориями, что и классические продуктовые сети. Пользовательский сценарий при этом отличается.
Человек часто приходит в сервис уже с конкретной текущей потребностью. Выбор занимает меньше времени, покупки совершаются чаще, а состав корзины сильнее зависит от ситуации в конкретный момент.
Поэтому сервисы быстрой доставки имеет смысл рассматривать как отдельный сегмент Retail Media даже при пересекающемся ассортименте.
АРИР также выделяет быструю доставку как отдельную категорию российской E-Retail Media-экосистемы.
Специализированный ритейл усиливает значение покупательского контекста
Параллельно с крупнейшими универсальными площадками развиваются ритейлеры, работающие вокруг конкретных категорий.
М.Видео — электроника и бытовая техника.
Лемана ПРО — ремонт и обустройство дома.
Lamoda — одежда, обувь и мода.
«Детский мир» — товары для детей.
Такие площадки могут уступать крупнейшим маркетплейсам по общей аудитории, но их пользователи находятся внутри более определённого покупательского контекста.
«Детский мир» также показывает, как специализированный ритейлер может расширять рекламный продукт за пределы собственной товарной категории. В первом полугодии 2026 года компания сообщила о росте рекламных бюджетов на своих площадках на 40% год к году. Среди рекламодателей появились банки, рестораны и ювелирные компании.
Развитие специализированных площадок важно и для структуры рынка 2027 года: рост Retail Media постепенно распределяется между более широким набором ритейлеров.
Фармацевтика показывает, зачем рынку нужен технологический слой
Аптечный рынок распределён между федеральными сервисами, крупными сетями и большим количеством региональных участников.
Если рекламодатель будет отдельно работать с каждой площадкой, быстро вырастет число договоров, интерфейсов и процессов запуска.
Поэтому в таком сегменте особенно заметна роль технологических платформ, которые объединяют часть инфраструктуры и упрощают доступ к нескольким рекламным площадкам.
SIMB-AD — один из примеров специализированной инфраструктуры, работающей с аптечным Retail Media.
При этом единая технологическая система не делает рекламные возможности аптечных сетей одинаковыми. Состав инвентаря и доступных данных по-прежнему зависит от конкретного ритейлера.
Почему Авито тоже появляется на карте Retail Media
Авито не является классической торговой сетью или обычным интернет-магазином. Однако аудитория площадки находится в выраженном коммерческом контексте: пользователи выбирают товары, услуги, автомобили, недвижимость и другие предложения.
Для Retail Media особенно интересна возможность соединять такую аудиторию с данными ритейлеров.
Партнёрские решения показывают, что современный рынок уже не ограничивается рекламой внутри сайта конкретного магазина. Retail Media постепенно развивается вокруг сочетания коммерческих данных, аудитории и доступного рекламного инвентаря.
Зачем Retail Media Networks нужны рынку
Чем больше ритейлеров развивают собственные рекламные продукты, тем сложнее рекламодателю работать с каждым из них отдельно.
У площадок свои договоры, интерфейсы, рекламные форматы, правила доступа и процессы запуска.
Retail Media Networks помогают объединять часть этой инфраструктуры. Например, Яндекс Ритейл Медиа предоставляет технологию для монетизации сайтов и приложений ритейлеров и одновременно даёт производителям возможность работать с инвентарём подключённых магазинов.
Retail Rocket также развивает технологическую инфраструктуру для ритейлеров и рекламодателей.
При этом Retail Media Network не превращается в единый каталог абсолютно всех возможностей ритейлеров. Через сеть может быть доступна только часть их рекламных продуктов.
В этом и заключается экономическая роль сетевого слоя: снизить фрагментацию доступа, сохраняя различия между самими торговыми площадками.
Retail Media находится на стыке рекламы, электронной торговли и торгового маркетинга
Retail Media развивается внутри существующих отношений производителей и торговых сетей.
Поэтому в крупной компании один проект может затрагивать маркетинг, электронную торговлю, торговый маркетинг и сотрудников, которые отвечают за коммерческие отношения с ритейлером.
Рекламный бюджет может находиться у маркетолога, товарная часть — у подразделения электронной торговли, а отношения с торговой сетью — у менеджера по ключевым клиентам.
Для специалиста важно заранее понимать, кто отвечает за рекламную часть проекта, а кто — за взаимодействие с ритейлером. Более глубокая работа с ассортиментом и подготовкой предложения относится уже к этапу запуска.
Российский Retail Media пока неоднороден по стандартам
Площадки различаются по рекламным продуктам, интерфейсам, правилам закупки и структуре отчётности.
Отрасль уже движется к унификации. В программе профильного комитета АРИР на 2026 год предусмотрена работа над общими стандартами оценки эффективности, верификации, взаимодействия с агентствами и методологией самого рынка.
Сам факт такой работы показывает текущую стадию развития отрасли.
Retail Media уже сформировался как единый рынок по общей бизнес-логике, но пока остаётся неоднородным по продуктам, технологиям и стандартам.
Подробное сравнение правил атрибуции и оценки результатов относится к четвёртой статье серии.
Что изменилось на российском рынке Retail Media в 2026 году
Одно из наиболее заметных изменений — расширение самой экосистемы. Карта АРИР пополнилась 48 новыми участниками.
Продолжает расти Click Out. Денежный объём этого сегмента за 2025 год увеличился примерно с 15 до 42 млрд рублей, а в течение 2026 года крупнейшие площадки продолжили расширять такие рекламные продукты.
Ритейлеры активнее работают с рекламодателями за пределами собственного ассортимента.
Развивается и рекламный инвентарь внутри физических магазинов. По оценке Okkam Trade Marketing, в 2026 году он присутствовал примерно в 63 260 торговых точках, а количество рекламных носителей достигло 87 330 единиц. Число носителей выросло значительно быстрее количества магазинов, где они установлены.
Ещё одно изменение — рост интеграций между ритейлерами и внешними рекламными системами. Всё больше рекламных сценариев строится вокруг связи нескольких компаний, а не внутри одного кабинета.
Поэтому главный результат 2026 года можно сформулировать шире, чем просто «рынок вырос»:
Retail Media становится более связанным: растёт не только количество рекламных площадок, но и количество способов соединить данные, аудиторию и инвентарь разных участников.
Какие тенденции будут определять Retail Media в России в 2027 году
Ниже — направления, которые видны по изменениям 2026 года и опубликованным отраслевым прогнозам. Это прогноз развития рынка, а не описание уже произошедших событий.
По оценке Okkam и Easy Commerce, объём Total Retail Media в 2027 году может достичь примерно 1,494 трлн рублей: около 1,208 трлн в онлайне и 286 млрд в физических магазинах.
Будет объединяться доступ к рекламному инвентарю
Количество отдельных рекламных кабинетов и процессов закупки продолжает расти. Это повышает спрос на Retail Media Networks и единые технологические платформы.
Будет увеличиваться число партнёрств между экосистемами
Владельцы данных, рекламных поверхностей и систем закупки всё чаще работают совместно. Поэтому развитие рынка будет происходить не только за счёт появления новых ритейлеров.
Продолжат расти Click Out и реклама внешних категорий
Retail Media постепенно привлекает рекламодателей из финансов, недвижимости, автомобилей, туризма, развлечений и других категорий, которые не обязательно продают товар внутри конкретного ритейлера.
Будет развиваться реклама внутри физических магазинов
Количество рекламных поверхностей внутри действующих торговых точек уже растёт быстрее количества самих магазинов. Это создаёт пространство для дальнейшего развития магазинного Retail Media.
Продолжится стандартизация
При росте бюджетов рекламодателям становится важнее сопоставимость рекламных продуктов и результатов. Отраслевые стандарты будут постепенно сокращать часть различий между площадками.
Рост продолжится за пределами крупнейших маркетплейсов
Специализированные ритейлеры и нишевые площадки продолжают создавать собственные рекламные продукты. Поэтому следующий этап российского Retail Media будет развиваться одновременно в глубину — за счёт усложнения крупнейших платформ — и в ширину, за счёт новых категорий ритейлеров.
Денежный рост рынка не будет равен росту рекламного инвентаря
По прогнозу Easy Commerce, стоимость популярных форматов E-Retail Media в 2027 году может вырасти примерно на 15–20%.
Поэтому часть увеличения рынка в рублях будет связана с удорожанием уже существующей рекламы.
Главный вывод:
Карта логотипов будет всё хуже описывать российский Retail Media. Для понимания рынка всё важнее становится карта связей между его участниками.
Что делает специалист при постоянной работе с Retail Media
Для каждого релевантного ритейлера специалист ведёт рабочую связку из четырёх элементов:
рекламный инвентарь → доступные способы закупки → система управления → ограничения конкретного рекламодателя.
Отдельно фиксируются технологические партнёры и изменения рекламного продукта: появление нового кабинета, подключение к Retail Media Network, запуск дополнительных медийных форматов, Click Out или новых размещений внутри магазинов.
При появлении нового способа закупки специалист сопоставляет его с уже используемой инфраструктурой клиента. Сам факт появления ещё одного кабинета или партнёра не является причиной менять размещение. Важно понять, открывает ли новый способ нужный формат, дополнительный рекламный инвентарь или возможность управления, которых раньше не было.
Такая карта регулярно обновляется. Рынок меняется не только за счёт появления новых компаний: уже существующий ритейлер может открыть дополнительный путь доступа к своей аудитории или перенести часть рекламных продуктов в другую систему.
Поэтому сопровождение Retail Media включает работу не только с запущенными кампаниями, но и с самой рекламной инфраструктурой рынка.
Следующая статья серии будет посвящена уже прикладному вопросу — как выбрать Retail Media-площадки под конкретный бизнес и организовать запуск рекламы.
Главное о российском рынке Retail Media
Российский Retail Media в 2026–2027 годах представляет собой систему из маркетплейсов, крупных торговых групп, специализированных ритейлеров, Retail Media Networks и технологических партнёров.
Ozon и Wildberries пока концентрируют основную часть рекламных бюджетов E-Retail Media. Одновременно рынок расширяется за счёт сервисов Яндекса, X5 Media, Magnit ADS, специализированных ритейлеров, магазинного инвентаря и новых партнёрских моделей.
Поэтому для практической работы важно смотреть не только на название площадки. Нужно понимать, кому принадлежит аудитория, где находится рекламный инвентарь, кто отвечает за его продажу и через какую систему рекламодатель получает к нему доступ.